채권혼합형 ETF는 왜 연금계좌에 담을까?
채권혼합형 ETF를 활용하면 퇴직연금 안전자산 30% 규정을 지키면서 실질 주식 노출을 최대 85%까지 높일 수 있습니다.
 KB자산운용
포인트 요약
퇴직연금은 위험자산 70%, 안전자산 30% 규정이 있어 주식형 ETF만으론 70%가 한계입니다.
채권 50% 이상 혼합형 ETF는 안전자산으로 분류되면서 주식도 포함해, 30% 구간에서 추가 주식 노출이 가능합니다.
이를 통해 실질 주식 비중을 최대 85%까지 높일 수 있지만, 원금 보장은 아니며 규제 변화도 주의해야 합니다.
퇴직연금계좌에서 주식 ETF를 더 담고 싶은데, 규정상 30%는 안전자산으로 채워야 합니다.
강세장에선 이 30% 규정이 아쉬울 때가 있습니다.
이럴 때 채권혼합형 ETF가 이 30%를 굴리는 해법이 될 수 있어요.
ETF 시리즈의 마지막으로, 연금계좌라는 그릇에 ETF를 담는 법을 정리해 보겠습니다.
■ 퇴직연금계좌 30% 규정, 어떻게 볼까
현행 규정상 DC형 퇴직연금과 IRP는 주식형 ETF 같은 위험자산을 70%까지만 담을 수 있어요.
나머지 30%는 예·적금이나 채권 같은 안전자산으로 채워야 합니다.
이 규정은 노후 자금을 안정적으로 지키기 위한 장치예요. 그래서 이 30%를 무엇으로 채우느냐가 관건입니다.
■ 왜 채권혼합형이 30% 자리에 들어갈까
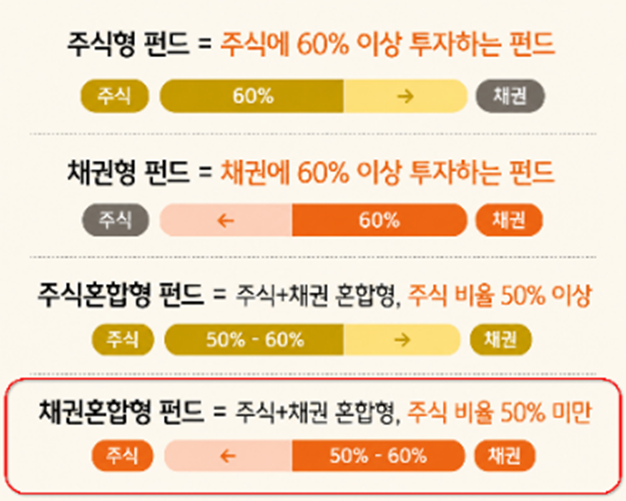
여기서 등장하는 게 채권혼합형 ETF예요.
채권 비중이 50% 이상인 혼합형 ETF는 규정상 ‘안전자산’으로 분류됩니다.
즉 안전자산 30% 칸에 넣을 수 있으면서, 그 안에 주식도 일부 담고 있어요.
규정을 지키면서도 주식 비중을 늘리는 셈이죠.
• 출처: KB자산운용
■ 주식 노출을 어떻게 85%까지 높일까
| 구분 | 내용 (비중 예시) |
|---|---|
| 위험자산 70% | 주식형 ETF |
| 안전자산 30% | 주식 50 / 채권 50 채권혼합형 ETF |
| 실질 주식 노출 | 70% + (30% × 50%) = 최대 85% |
위험자산 70%를 주식형 ETF로 채우고, 안전자산 30%를 주식 50·채권 50 채권혼합형 ETF로 채운다고 해볼게요.
그러면 실질 주식 노출은 70%에 더해 30%의 절반인 15%가 추가돼 최대 85%가 됩니다.
규정은 지키면서 실질 주식 비중을 끌어올리는 거죠. 나머지 채권이 변동성 완충재 역할을 합니다.
다만 혼합형마다 주식·채권 비율이 달라 결과도 달라지니, 숫자는 예시로만 봐주세요.
■ 만능은 아니다
채권혼합형 상품도 물론 만능은 아니에요. 안전자산으로 분류된다고 원금이 보장되는 건 아닙니다.
주식도 채권도 손실이 날 수 있어요(채권도 금리가 오르면 가격이 내려갑니다).
주식 비중이 높은 혼합형일수록 변동성도 커집니다.
한가지 더 주의할 점은, 위험자산 70% 규제는 완화·폐지가 추진되고 있어요.
규정이 바뀌면 ‘채권혼합형으로 30%를 채워 주식 비중을 높인다’는 활용의 의미도 줄어듭니다.
■ 마무리
채권 50% 이상의 채권혼합형 ETF는 퇴직연금계좌의 안전자산 30% 규정을 지키면서 주식 노출을 추가로 확보할 수 있는 카드예요.
안전자산으로 분류돼 30% 몫에 담을 수 있으면서도 그 안에 주식이 일부 포함돼 있어, 위험자산 70% 한도만으로는 얻기 어려운 추가 주식 비중을 확보할 수 있어요.
단, 원금 보장 수단은 아니라는 점은 함께 알아두셔야 합니다.
※ 본 콘텐츠의 통계와 한도는 관련 법령·제도 변화 및 출처 자료의 갱신에 따라 달라질 수 있습니다.
Compliance notice
※ KB자산운용 준법감시인 심사필 투자정보 2026_1179 (2026.07.09~2027.07.08)
※ 본 자료는 고객의 투자에 참고가 될 수 있는 각종 정보 제공을 목적으로 제작되었습니다. 본 자료는 계량적 분석에 근거한 의견을 제시하며, 당사의 대표 투자의견과는 다를 수 있습니다.
※ 본 자료는 합리적인 정보를 바탕으로 작성된 것이지만, 투자 권유의 적합성이나 완전성을 보장하지 못합니다. 따라서 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료는 어떠한 경우라도 법적 책임소재의 증빙으로 사용될 수 없습니다.
※ 본 자료는 현재의 시장 상황을 감안하여 참고용으로만 제시된 것이며, 외부의 부당한 압력이나 간섭 없이 작성자 개인의 의견이 반영된 것입니다. 당사는 관련 법령에 허용된 범위 내에서 투자 전략 및 투자 프로세스를 결정하므로, 본 자료에 기재된 사항 중 관련 법령 및 계약서의 내용과 상이한 것은 효력이 없습니다.
※ 본 자료는 당사의 저작물로서 모든 지적재산권은 당사에 귀속되며 당사의 동의 없이 복제, 배포, 전송, 변형, 대여할 수 없습니다. 본 자료를 KB자산운용 임직원 외의 자로부터 입수하였을 경우, 자료 무단 제공 및 이용에 대한 책임은 전적으로 해당 제공자 및 이용자에게 있습니다.
자주 묻는 질문
Q퇴직연금 안전자산 30% 규정은 왜 있나요?
노후 자금을 안정적으로 지키기 위한 장치입니다. DC형 퇴직연금과 IRP는 주식형 ETF 같은 위험자산을 70%까지만 담을 수 있고, 나머지 30%는 예·적금이나 채권 같은 안전자산으로 채워야 합니다.
Q채권혼합형 ETF가 안전자산으로 분류되는 이유는?
채권 비중이 50% 이상인 혼합형 ETF는 규정상 안전자산으로 분류됩니다. 안전자산 30% 칸에 넣을 수 있으면서도 그 안에 주식도 일부 담고 있어 규정을 지키면서 주식 비중을 늘릴 수 있습니다.
Q채권혼합형 ETF는 원금이 보장되나요?
아닙니다. 안전자산으로 분류된다고 원금이 보장되는 것은 아닙니다. 주식도 채권도 손실이 날 수 있으며, 특히 채권은 금리가 오르면 가격이 내려갑니다. 주식 비중이 높을수록 변동성도 커집니다.
Q실질 주식 노출을 85%까지 높이는 방법은?
위험자산 70%를 주식형 ETF로 채우고, 안전자산 30%를 주식 50·채권 50 채권혼합형 ETF로 채우면 됩니다. 실질 주식 노출은 70%에 30%의 절반인 15%가 추가되어 최대 85%가 됩니다.
Q위험자산 70% 규제가 폐지되면 어떻게 되나요?
위험자산 70% 규제는 완화·폐지가 추진되고 있습니다. 규정이 바뀌면 채권혼합형으로 30%를 채워 주식 비중을 높이는 활용 전략의 의미가 줄어들게 됩니다.